不少散户朋友最近内心十分纠结,盘面看着红红火火,手里的账户却很难赚到实实在在的收益。经常会遇到这样的局面:算力板块冲高一日游,当天大涨,次日直接低开回落。很多人不禁想问,这一轮光模块的反弹,究竟是游资短期炒作带来的情绪脉冲,还是产业基本面已经悄悄迎来拐点?
今日大盘整体表现偏强,创业板高开向上。两市全天成交1.95万亿元,对比前一个交易日缩量846亿元。成交额明显萎缩这个细节非常关键,它说明场内资金博弈激烈,但是场外增量资金依旧处在观望状态,并没有大规模进场。盘面当中算力硬件板块脱颖而出,光模块分支成为全场目光的焦点。
消息层面,上周五美股科技板块迎来一轮明显反弹。这一轮反弹发生在美国8月非农数据大幅超出市场预期的背景之下,直接给周一整个亚太市场带来情绪支撑。回顾7月份至今,AI算力板块已经上演过很多次冲高回落,多次一日游行情把投资者信心反复消磨。
于是一个绕不开的问题摆在所有人面前:这一波光模块走强,到底只是资金短期情绪宣泄,还是产业基本面已经发生实质性改变?想要把这件事看透,我们不能只盯着K线的红绿跳动,必须沉下心来,从需求、供给、机构态度三个维度,把光模块整条产业链完整梳理一遍。
【重要免责声明】全文仅为行情复盘、行业信息推演科普,所有个股只作为行业案例展示,绝不构成任何投资建议,不荐股!股市波动风险较高,所有交易决策请自行承担盈亏。
一、需求端:新一代大模型迭代,算力瓶颈已经转移到数据传输
过去大家讨论AI算力行情,第一反应都是GPU芯片。很长一段时间,市场认为只要拿到足够多高端GPU,算力集群的性能就可以无限向上。但是随着新一代大模型快速向前迭代,整个行业的认知正在发生翻天覆地的变化。GPU相当于AI集群的心脏,而高速光模块就是整套系统当中的血管。心脏再强劲,如果血管带宽跟不上,大量的数据没有办法快速传递,GPU只能空转,强大算力被白白浪费掉。
现在以GPT‑6 Astra为代表的智能体大模型快速落地。这类模型不再只是简单做文字对话,它可以自主规划并且执行复杂任务。对应的训练运算规模,正在从10的26次方FLOPs向着10的27次方FLOPs大步迈进。想要支撑这样等级的模型训练,必须把成千上万张GPU组建成为超大规模集群。这个阶段最大的矛盾,不再是单颗芯片算力上限,而是芯片相互之间海量数据高速互通。
每一代大模型技术升级,都会向上游倒逼光模块产品迭代。早期800G光模块基本满足常规大模型推理需求;而超大参数规模智能体模型训练场景,对1.6T高速光模块的需求快速释放,更远期还会看到3.2T产品逐步启动研发验证。
这里要理清一个关键点:需求并不只是国内大模型厂商带来。海外云厂商资本开支节奏,依旧是决定高速光模块出货量非常重要的因素。海外头部云厂商持续扩建AI算力集群,1.6T光模块的采购比例正在稳步提升。内外双重需求叠加,构成光模块赛道最底层的产业逻辑。
但我们也需要客观的看待现实。需求向好不等于一路坦途。如果后续大模型商业化落地进度不及预期,云厂商会主动控制资本开支节奏,高速光模块的采购放量节奏也会随之延后,这是整条赛道客观存在的风险点。
二、供给端:订单饱满,产能却成为最大短板,扩产周期漫长
很多散户会简单的认为,某个产品订单火爆,工厂多买几台设备,多招工人,短时间之内就可以把产能做上去。但是高速光模块上游核心零部件,并不属于可以快速扩产的行业。
目前行业现状十分清晰:头部厂商订单储备充足,部分企业订单指引已经排至2027年。制约行业进一步释放业绩的主要矛盾,不是市场没有订单,而是产能供给跟不上订单增长。真正卡住产能释放的并不是光模块组装工厂本身,而是上游高端光芯片、特殊光学器件。
高端光芯片属于技术壁垒极高的环节,设备采购、工艺调试、良率爬坡整个完整周期普遍达到18‑24个月。就算企业现在下定决心大规模投资扩产,两年之内很难看到大规模新增产能落地。HBM存储、特种光学材料同样有着漫长建设周期。供给侧的刚性约束,意味着在未来一段周期之内,供需缺口很难被快速填平。在这样的格局之下,行业毛利率有望维持相对不错的水平。
当然这里也要提醒大家,高景气不会永久持续。等到未来大批新建产能完成爬坡,市场供给大幅增加,行业内部的价格竞争大概率会重新抬头,利润水平会承受压力,这是所有高端制造行业循环往复的客观规律。
三、资金与估值:板块深度回调之后,拥挤度明显降低,机构态度发生变化
一轮行情想要走得更远,单单依靠产业基本面还不够,同样离不开资金层面的共振。
回顾此前行情,算力板块曾经迎来一轮轰轰烈烈上涨,后期大量短线资金蜂拥涌入,板块交易拥挤度达到很高位置,随后开启长时间深度调整。经过持续回调之后,板块当中不少个股估值完成消化,大量获利盘充分离场,短期抛压得到释放。一旦市场风格切换,资金重新回归业绩主线,已经拿到真实订单、供应链稳定、半年报业绩高增长的算力硬件企业,更容易获得资金的关注。
近期多家国际投行陆续对国内光模块龙头企业出具最新研究报告。机构结合1.6T产品量产进度、硅光技术研发推进情况、CPO前沿技术储备,上调未来两年净利润预测,上调幅度超过市场此前一致预期。机构观点的转变,也从侧面印证产业层面正在发生的变化。
但是一定要理性区分:机构上调盈利预测,只代表机构对于行业未来的一种研判,并不是板上钉钉一定会兑现的事实。后续依旧要持续跟踪海外云厂商资本开支、每个季度出货量数据,用真实的数据去验证逻辑是否成立。
四、完整产业链梳理
(仅作为产业链案例科普,不构成投资建议)
光模块并不是单一孤立的产品,它是一条长长的完整产业链。上游包括光芯片、光学器件、特种材料;中游是光模块整机制造;下游对接服务器厂商、各大云厂商。很多投资者只知道几家光模块整机企业,对整条产业链其他环节了解有限。下面按照上游零部件、中游光模块整机、下游配套相关硬件,把代表性标的逐一简要介绍。
①中际旭创:全球高速光模块龙头厂商,800G已经大规模出货,1.6T产品推进量产,同时布局硅光、CPO前沿方向,海外云厂商供应链核心供应商;
②新易盛:海外市场业务占比较高,高速光模块产品线完整,紧跟1.6T迭代节奏,海外头部客户资源扎实;
③天孚通信:上游光器件平台企业,并不直接生产整机光模块,为各大光模块厂商提供各类光学零部件,在高速光器件领域技术积累深厚;
④光迅科技:国内为数不多具备光芯片自研能力的厂商,覆盖芯片、器件、光模块完整链条,国产光芯片重要代表企业;
⑤源杰科技:专注高速激光芯片,光模块上游核心芯片供应商,持续推进更高速率光芯片研发迭代;
⑥华工科技:同时布局光芯片、光模块业务,800G、1.6T产品持续送样验证,国内通信行业老牌企业;
⑦剑桥科技:高速光模块,海外市场业务拓展,紧跟高速产品迭代节奏;
⑧仕佳光子:无源光芯片龙头,在耦合器、分路器等无源芯片领域深耕,持续向高速有源方向拓展;
⑨长光华芯:激光芯片厂商,布局通信方向高速激光芯片研发,国内激光芯片国产化代表;
⑩博创科技:硅光模块重要厂商,聚焦硅光技术路线,积极推进高速硅光模块产品落地;
⑪铭普光磁:光模块、磁性元器件双主线,积极布局数通高速光模块赛道;
⑫永鼎股份:光通信光缆、光器件,布局高速数通光模块相关业务;
⑬亨通光电:光纤光缆龙头,布局海缆业务,同步向上游光器件、硅光领域延伸;
⑭长飞光纤:全球光纤光缆龙头企业,也在不断布局高速光器件相关技术研发;
⑮紫光股份:数据中心交换机龙头,光模块的下游设备,AI算力网络交换机核心硬件;
⑯浪潮信息:AI服务器龙头,服务器是光模块最重要的下游载体;
⑰中科曙光:算力基础设施建设,智算中心硬件与整机系统;
⑱奥飞数据:IDC数据中心运营企业,算力基础设施运营方,光模块最终应用场景。
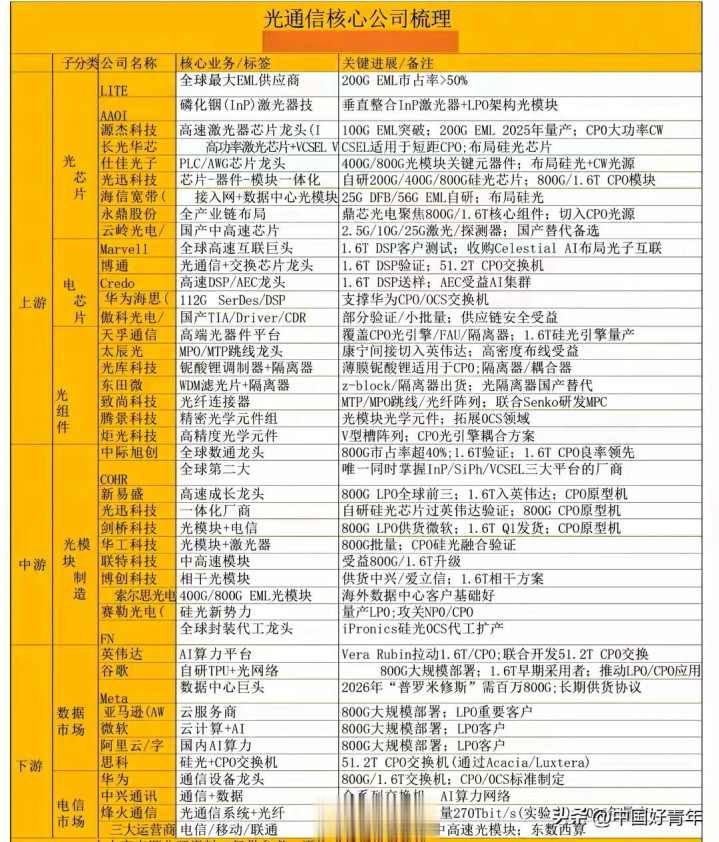
上面这些企业覆盖整条光通信算力产业链,从最上游光芯片,中游光模块整机,再到下游服务器、交换机、IDC机房。大家可以通过这份清单看懂完整产业链分工。再次着重强调,罗列这些公司仅仅只是科普产业链各个环节代表企业,绝对不是推荐买入。同赛道当中,各家公司良率水平、客户结构、技术路线、海外风险各不相同,后续业绩分化会非常明显。

五、普通投资者面对这一轮反弹,必须避开的四大误区
光模块一旦开始大涨,各大平台消息满天飞,很多散户很容易被情绪带着走,在这里把几个高频踩坑误区讲清楚。
❌误区①:板块大涨,就代表马上开启连续主升浪。
盘面短期强势,有可能是产业逻辑驱动,也有可能只是短线资金集中进场博弈。就算产业逻辑正在改善,股价也不会直线向上。就算真正主升浪行情,中间同样会出现多次深度回调。7月份多次一日游行情就是前车之鉴。千万不要看到单日大涨,就认定主升浪已经确定开启。一切结论都需要后续订单、出货财报数据去慢慢验证。
❌误区②:只要名字沾边光模块,全部都能吃到红利。
赛道景气不等于板块内所有公司一起起飞。高速光模块真正核心门槛集中在:海外头部客户认证、高端光芯片自研实力、新产品良率水平。一部分公司只做低端低速光模块业务,并没有进入海外AI供应链;还有一部分企业仅仅只有概念,高速产品还处在实验室阶段,没有实质订单。行业景气浪潮之下,内部分化会十分剧烈。
❌误区③:1.6T产品量产,企业业绩立刻就会爆发。
新产品从样品送样、小规模量产,再到大批量交付,中间还有很长一段路。就算产品实现量产,还要面对客户认证周期,以及新产品初期良率偏低,压制毛利率的现实问题。产品量产只是第一步,距离业绩实实在在释放,中间还有不少变量。
❌误区④:只看需求多么宏大,完全忽视外部潜在风险。
这条赛道最大的外部变量来自海外市场。国内头部光模块企业很大一部分收入来自海外云厂商。海外地缘环境变化、云厂商资本开支不及预期、海外供应链政策变化,都会直接对整条产业链造成冲击。我们不能只看到美好的产业前景,对潜在风险视而不见。

六、客观理性看待当下,普通投资者该如何把握观察思路
综合需求、供给、机构资金这三重维度,光模块赛道确实出现不少积极信号。新一代大模型迭代拉动高速产品需求,上游核心零部件扩产缓慢带来供给刚性,前期股价回调估值得到消化,机构对赛道预期有所修复。
但是,所有积极信号仅仅只是必要条件,不等于充分条件。想要真正走出持续性行情,后续还需要两个关键点不断印证。
第一,海外云厂商资本开支计划持续向上,1.6T光模块订单、出货量数据持续向好;
第二,上游国产光芯片良率稳步提升,企业毛利率能够维持稳定,每一份财报的业绩能够兑现市场的期待。
给普通散户几点实实在在的观察思路。
第一,不要把单日盘面强弱当成全部判断依据。不要因为一天大涨就无比乐观,也不要因为一天大跌就彻底绝望。把重心放在跟踪真实产业数据,云厂商资本开支指引、各大厂商季度财报、新产品量产进展,这些才是判断赛道景气的标尺。
第二,分清不同企业核心竞争力。优先关注拥有海外头部客户资源,同时在高端光芯片领域持续突破的企业。单纯做简单组装,上游芯片全部依赖外部采购的厂商,在行业景气度下行阶段承受压力更大。
第三,做好心理预期,就算产业向上,股价依旧会反复震荡。产业趋势向上和股价一路单边上涨,完全是两件不一样的事情。AI算力板块从来都是高波动赛道,波动幅度非常大,心理承受能力偏弱的朋友要格外谨慎。
总而言之,现在只能看到积极信号逐步累积,但是还没有到逻辑100%落地确认阶段。这一轮究竟是情绪反弹,还是真正新一轮主升浪开启,后续的订单与财报数据会给出最终答案。
后续我也会持续跟踪光模块产业链最新动态,海外云厂商资本开支、新产品出货进度,第一时间给大家分享我的行业观察。如果你读完这篇文章有所收获,欢迎点赞,评论区说一说,你觉得光模块这一波能否走出持续性行情?
⚠️免责声明:我是中国好青年,每天为您持续分享最新财经消息!本文仅为个人观点,文中所有上市公司仅作为行业案例科普,不荐股,不做投资建议。理财有风险入市需谨慎!据此操作风险自负!写文章不易,大家不喜勿喷哦!万分谢谢~
巨人配资提示:文章来自网络,不代表本站观点。